
Персонал:
Квалификация и потенциал персонала
|
Маркетинг:
Проекция маркетинга
|
Менеджмент:
Что значит управление знаниями?
|
Кадровая политика
Основные стадии консультационного процесса Руководители предприятий различных форм собственности обращаются к консультанту, как правило, с типичными вопросами и заказ... |
Ошибки руководителей Система управления и управленческая структура в России до сих пор находятся в плену прошлых стереотипов, и очень часто дире... |
Что же предлагали первые консультанты, которые появились в 20-х годах? Принято считать, что консультанты по управлению первой волны - это бывшие предприниматели, руководители, управленцы, до... |
Авторизация
Управленческий учет и проблемы классификации затрат
Финансы - Финансовое планирование

В экономической теории утвердился подход, согласно которому любое коммерческое предприятие стремится принимать такие решения, которые обеспечивали бы ему получение максимально возможной прибыли. Прибыль, как правило, зависит в основном от цены продукции и затрат на ее производство и реализацию.
Цена продукции на рынке есть следствие взаимодействия спроса и предложения. Под воздействием законов рыночного ценообразования в условиях свободной конкуренции цена продукции не может быть выше или ниже по желанию производителя или покупателя, она выравнивается автоматически. Другое дело — затраты, формирующие себестоимость продукции. Они могут возрастать или снижаться в зависимости от объема потребляемых трудовых и материальных ресурсов, уровня техники, организации производства и других факторов. Следовательно, производитель располагает множеством рычагов снижения затрат, которые он может привести в действие при умелом руководстве.
В экономической литературе и нормативных документах часто применяются такие термины, как издержки , затраты , расходы . Неправильное определение этих понятий, на наш взгляд, может исказить их экономический смысл.
Внимательное ознакомление с сущностью перечисленных выше терминов позволяет сделать вывод о том, что в своей основе все эти понятия означают одно и то же — затраты предприятия, связанные с выполнением определенных операций. Так, в знаменитом словаре русского языка С.И. Ожегова [2] для обозначения этих терминов приводятся следующие определения: ...издержки — израсходованная на что-нибудь сумма, затраты (с.208); ...затрата — то, что истрачено, израсходовано (с.193); ... расход — 1) затрата, издержки; 2) потребление, затрата чего-нибудь для определенной цели (с.580).
В статье, не вдаваясь в теоретические дискуссии, для обозначения этих категорий мы будем оперировать следующими определениями.
Термин издержки применяется, как правило, в экономической теории. Это суммарные жертвы предприятия, связанные с выполнением определенных операций. Они включают в себя как явные (бухгалтерские, расчетные), так и вмененные (альтернативные) издержки.
Явные (расчетные) издержки — это выраженные в денежной форме фактические затраты, обусловленные приобретением и расходованием разных видов экономических ресурсов в процессе производства и обращения продукции, товаров или услуг.
Альтернативные (вмененные) издержки означают упущенную выгоду предприятия, которую оно получило бы при выборе производства альтернативного товара, по альтернативной цене, на альтернативном рынке и т.д.
Под затратами мы будем понимать явные (фактические, расчетные) издержки предприятия, а под расходами уменьшение средств предприятия или увеличение его долговых обязательств в процессе хозяйственной деятельности. Расходы означают факт использования сырья, материалов, услуг. Лишь в момент реализации предприятие признает свои доходы и связанную с ним часть затрат — расходы.
На такое понимание вышеуказанных терминов нас ориентирует стандарт 18 МСФО Выручка , а также отечественные ПБУ 9/99 Доходы организации и 10/99 Расходы организации . В соответствии с указанными документами расходы, как правило, принимают форму оттока или уменьшения актива. Расходы признаются в отчете о прибылях и убытках на основании непосредственной связи между понесенными затратами и поступлениями по определенным статьям дохода. Такой подход называется соответствием расходов и доходов. Исходя из этого в бухгалтерском учете все доходы должны соотноситься с затратами на их получение, называемыми расходами. С точки зрения техники учета, это состоит в том, что затраты должны накапливаться на счетах Материалы , Амортизация , Расчеты по оплате труда и т.д., затем на счетах Основное производство , Готовая продукция и не списываться на счета реализации до тех пор, пока продукция, товары, услуги, с которыми они связаны, не будут реализованы, поскольку лишь в момент реализации организация будет признавать свои расходы.
Среди качественных показателей деятельности предприятия важное место занимает такой показатель, как себестоимость продукции. В нем как синтетическом показателе отражаются все стороны производственной и финансово-хозяйственной деятельности организации. От уровня себестоимости продукции зависит размер прибыли и уровень рентабельности. Чем экономичнее организация использует трудовые, материальные и финансовые ресурсы при изготовлении изделий, выполнении работ и оказании услуг, тем значительнее эффективность производственного процесса, тем больше будет прибыль.
В настоящее время состав затрат, включаемых в себестоимость продукции, регламентируется соответствующими нормативными актами, прежде всего, положением О составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли (утверждено постановлением Правительства РФ 5 августа 1992 г. №552 с последующими изменениями и дополнениями).
Даже из простого перечисления слагаемых затрат, образующих себестоимость продукции (работ, услуг), видно, что они не одинаковы не только по своему составу, но и по значению в изготовлении продукта, выполнении работ и услуг. Одни затраты непосредственно связаны с производством продукции (затраты сырья, материалов, оплата труда рабочих и др.), другие — с управлением и обслуживанием производства (расходы на содержание аппарата управления, на обеспечение производственного процесса необходимыми ресурсами, на содержание основных средств в рабочем состоянии и т.д.), а третьи, не имея непосредственного отношения к производству, все-таки по действующему законодательству включаются в издержки производства (отчисления на воспроизводство минерально-сырьевой базы, социальные нужды населения и др.). Кроме того, часть затрат прямо включается в себестоимость конкретных видов готовых изделий, а другая часть, в связи с производством нескольких видов продукции, — косвенно. Поэтому для эффективной организации управленческого учета необходимо применять экономически обоснованную классификацию затрат по определенным признакам. Это поможет не только лучше планировать и учитывать затраты, но и точнее их анализировать, а также выявлять определенные соотношения между отдельными видами затрат и исчислять степень их влияния на уровень себестоимости и рентабельности производства.
| Читайте: |
|---|
Менеджмент знаний:
Роль IT решенийIT решения поддерживают правила, сопровождающие процесс управления знаниями, помогают снять барьеры на пути решения задач формирования единой рабочей среды, реализации ме... |
Организация порталов знаний на основе онтологийКлючевые слова: онтология, база знаний, интеллектуальный агент, информационный поиск, портал знаний, сетевые ресурсы В настоящее время в сети Интернет представлены громадные об... |
Как выгодно купить квартиру в Одессе?Южная Пальмира – это самый знаменитый курортный город в Украине. Каждый год сюда приезжают туристы из разных стран и городов, чтобы насладиться долгож... |
 Заказать домен com.ua: советы экспертовИнтерфейс панели управления хостингом является важным аспектом выбора компании. Однако многие хостеры дают в пользование только один вариант такой пан... |
 В каком центре можно получить удостоверение по охране трудаОсновным учебным центром для прекрасной подготовки умельцев, для работ с увеличенной опасностью считается учебно-производственный центр "Профессиональ... |
Где лучше купить запчасти, совместимые с разбрасывателями удобрений unТехника сельскохозяйственного характера активно работает на полях около трех месяцев в году. В остальные дни года она находится на хранении. В большин... |
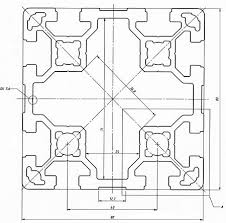 Выбрать станочный профиль или схожее оборудованиеПрактически каждый директор предприятия обязательно должен иметь на вооружении мелкий или крупный набор деталей для производственных машин. Такими мог... |
 Где лучше заказать необычные календариПоявление новых должностей и сотрудников – незаменимый атрибут фирмы, которая старается расти и систематически запускает новые рабочие места. В свою о... |